- Hirdetés -
Kína már rég nem a Nyugat játszótere: brutális verseny alakult ki a raktárautomatizálásban
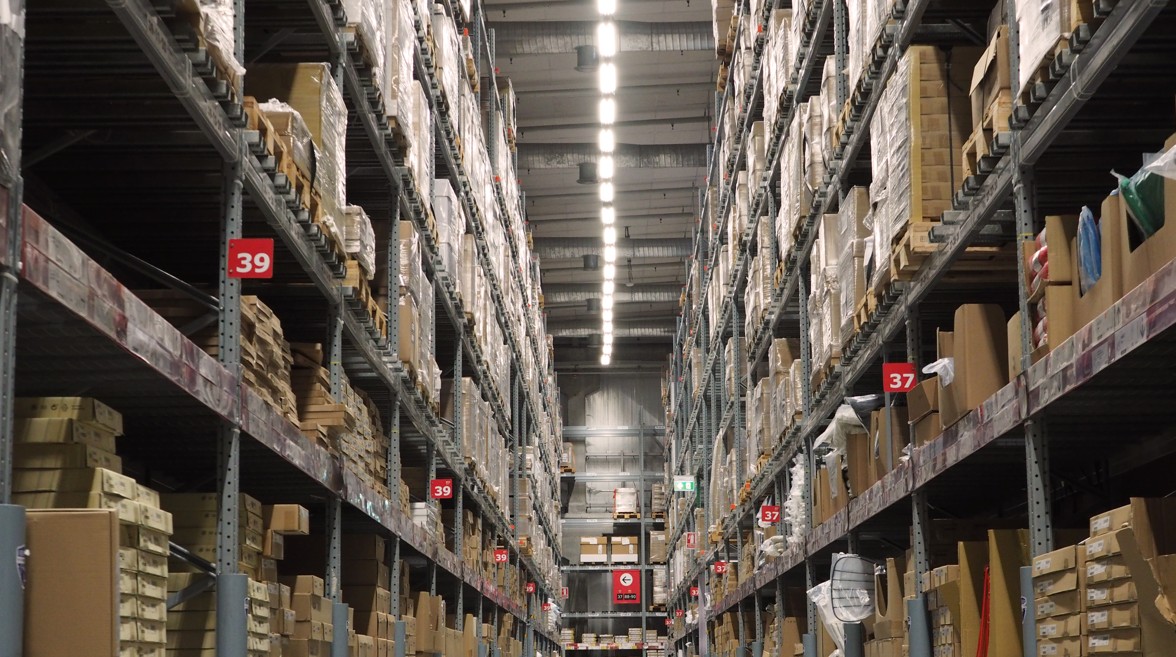
Kína a világ egyik legfontosabb piaca a raktárautomatizálási megoldásokat gyártó és forgalmazó vállalatok számára. A hatalmas gyártókapacitás, a kiterjedt logisztikai hálózat és az online kereskedelem mérete miatt ezt a piacot a nemzetközi szereplők sokáig megkerülhetetlen lehetőségként kezelték. A helyzet azonban sokat változott: a növekedés lassult, a verseny kiéleződött, a kínai beszállítók pedig olyan rugalmassági és árelőnyt építettek ki, amely mellett egyre nehezebben tarthatók a nyugati prémium termékek és szolgáltatások.
Az Interact Analysis 2026. szeptemberi elemzése szerint a kínai raktárautomatizálási piac megértéséhez három tényezőt kell különösen figyelembe venni: hogyan változott a kereslet, hogyan alakult át a verseny, és mit várnak el a kínai ügyfelek az automatizálási megoldások beszállítóitól.
Óriási átalakulás, pár év alatt
A kínai piac első fontos korszaka 2008 és 2016 közé tehető. A vállalatok ekkor főként nagy sűrűségű, jellemzően raklapos automata rendszereket, AS/RS-megoldásokat alkalmaztak, és a vállalatoknak az jelentett előnyt, ha ugyanazon a területen több árut tudtak tárolni, illetve képesek voltak növelni az áteresztőképességet.
A következő szakaszban más igények kerültek előtérbe: 2016 és 2021 között a nagy e-kereskedelmi szereplők váltak a piac legfontosabb hajtóerejévé. A fulfillment- és szortírozóközpontokban elterjedtek a nagy méretű válogatórendszerek, valamint goods-to-person megoldások. Az online kereskedelem növekedése miatt egyre több rendelést kellett feldolgozni, egyre nagyobb infrastruktúrán.
- Hirdetés -
A kínai expressz kézbesítési piac szereplői közben sorra bővítették szortírozási kapacitásaikat. A cross-belt sorter rendszerek iránt különösen megnőtt a kereslet, és a Covid tovább gyorsította az online kereskedelmet, így 2021 lett a kínai raktárautomatizálás addigi legerősebb éve. De ez a korszak nem bizonyult tartósnak.
Kifulladt az ingatlanfejlesztés, az e-kereskedelem lendületben maradt
2021-től repedezni kezdett a modell: az e-kereskedelem nem zsugorodott, de a növekedési ütem lassult, így a vállalatoknak nem kellett ugyanolyan ütemben új fulfillment- és szortírozókapacitást építeniük.
Az ingatlanpiac zsugorodott, majd stabilizálódni kezdett, de a korábbi növekedési pályára talán máig nem tért vissza.
Közben az e-kereskedelem új irányt vett. A kínai online kereskedőknek kevésbé vonzó a volumen növelése, inkább a gyors kiszolgálás lett a verseny központi eleme. A Research and Markets riportja alapján az új fulfillment-létesítmények egy része már kisebb, városi egység, amelyet akár 30-60 perces kézbesítések kiszolgálására használnak.
Ami automatizálási szempontból egészen más probléma.
A kisebb, városi egységekben alacsonyabb az egy létesítményre jutó áteresztőképesség. A versenyelőnyt inkább az jelentheti, hogy az algoritmusok képesek-e megfelelő helyre pozicionálni a készletet, miközben csökkentik a készlethiány és a túlzott készletezés kockázatát. Ami ekkora forgalom mellett nem könnyű: a Kínai Nemzeti Statisztikai Hivatal adatai alapján 2025-ben az online kiskereskedelmi forgalom 15 972 milliárd jüan (több mint 750 ezer milliárd forint) volt, ami 8,6 százalékkal több, mint egy évvel korábban.
Szóval az online kereskedelem meg sem botlott, hanem inkább az változott meg, hogy milyen infrastruktúrára van szükség a kiszolgálására.
Túl drága a nyugati prémium
A növekedés lassulásával ugyanaz a nagyszámú beszállítói kör kisebb projektállományért versenyez, így a kínai automatizálási szolgáltatók közül egyre többen keresnek lehetőségeket külföldön.
Mindeközben az is szemléletes, hogy 2018-ban a kínai raktárautomatizálási kereslet mintegy 40 százalékát nemzetközi beszállítók szolgálták ki, míg ez az arány mára 20 százalék alá eshetett.
Ennek összetett okai vannak: egyrészt jelentősen javult a kínai beszállítók technológiai minősége, miközben a helyi ellátási láncok fejlődése csökkentette a komponensek költségét, így a hazai vállalatok egyre több alkatrészt vásárolnak kínai beszállítóktól, másrészt a helyi munkaerőköltség is alacsonyabb a nyugatinál. A nemzetközi beszállítók által korábban kért árprémiumot sok esetben már nem indokolja olyan minőségi különbség, amelyet az ügyfél hajlandó kifizetni.
A kínai ügyfél nem akar éveket várni
A kínai automatizálási piac másik sajátossága az idő. A helyi gyártók és kereskedők sokkal gyorsabb változásokkal számolnak, ezért egy működési modellről azt feltételezik, hogy 3-4 év alatt elavulhat. Emiatt az ügyfelek azt várják el, hogy egy automatizáló rendszer telepítése néhány hónap alatt megtörténjen, a beruházás pedig egy éven belül megtérüljön, így a nyugati 3-5 éves ROI-tervek számukra értékelhetetlenek.
A másik kulcsfontosságú tényező a testreszabhatóság. Nyugaton az automatizációs beruházások költségének nagy részét a mérnöki és technikusi bérek teszik ki, ezért az európai filozófia a modularitásra épül, ami kompromisszumokkal jár. Kínában viszont a fejlesztő és szerelő munkaerő is relatíve olcsó, így a hazai gyártóknak nem okoz gondot akár 99 százalékos, majdnem tökéletesen egyedi igényekre szabott rendszerek lefejlesztése. És ha a fenntartás bonyolultabb? A kínai szállító egyszerűen hozzácsap a projekthez plusz egy tucatnyi karbantartót.
Van-e visszaút a Nyugat számára a kínai piacra?
Bár a fentiek alapján az európai és amerikai cégeknek nem sok keresnivalója maradt Kínában, stratégiai hiba lenne feladni a gigantikus piacot – főleg annak ismeretében, hogy Peking várhatóan magáévá teszi a Stephen S. Roach, a Yale professzora és a Morgan Stanley Asia korábbi elnöke által megfogalmazott célkitűzést a fogyasztás növeléséről. A szakértő a Project Syndicate-nek írt elemzésében kifejtette: 2035-re a belső kínai lakossági fogyasztás ki kell tegye a GDP stabil 50 százalékát – ami óriási bővülés a jelenlegi 35 százalékról. Roach azt gondolja, hogy ez a stratégia évtizedekre garantálja a logisztikai infrastruktúra iránti tömeges igényt.
Tegyük hozzá: emellett a kínai e-kereskedelmi óriások (Temu, Shein, AliExpress) masszívan hódítanak Délkelet-Ázsiában, Latin-Amerikában és Kelet-Európában. Mivel az árualap nagy része továbbra is Kínából indul, a kínai bázisraktárak automatizációs éhsége folyamatosan pörög.
Arra a kérdésre tehát, hogy van-e visszaút, nem könnyű válaszolni, hiszen a kínai piac rövid távon biztos, hogy túlságosan árorientált és toxikus. Ám ahogy a legnagyobb kínai márkák minden figyelmüket a nyugati expanziójukra fordítják, egy szűk időablak azért nyílhat a megfontolt visszatérésre. A siker receptje viszont szigorú: százszázalékos lokalizáció, helyi ellátási láncok kialakítása és az agilis üzleti kultúra azonnali elsajátítása. Aki a vörös sárkány árnyékában akar nyerni, annak ma már kivétel nélkül a kínai játékszabályok szerint kell játszania.
Gábor János, NEW technology
- Hirdetés -